Dólar Oficial
$1.535
Dólar Blue
$1.555
Dólar Tarjeta
$1.995,50
Euro
€1.734,99
Real
R$293,89
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
PRESUPUESTO 2027
Nación supedita obras en las rutas a que las provincias bajen Ingresos Brutos
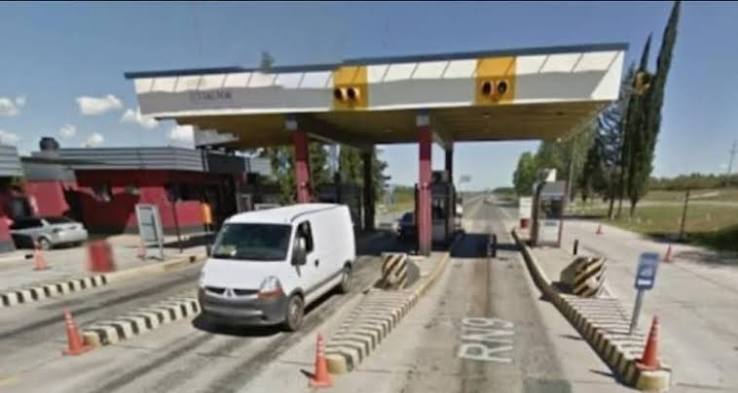
La Casa Rosada incorporó en la ley de Presupuesto un régimen de beneficios fiscales para concesiones viales condicionado a la adhesión de los gobernadores, mientras la gestión tucumana ya había rechazado asumir corredores nacionales.

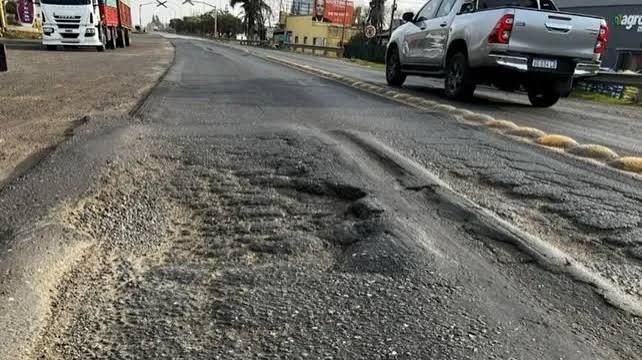
El proyecto de Presupuesto 2027 enviado al Congreso incluye un esquema de incentivos tributarios para las empresas concesionarias de rutas nacionales, cuya entrada en vigencia quedó supeditada a que las provincias adhieran al régimen y eliminen gravámenes locales como Ingresos Brutos y Sellos. A la par de esta exigencia fiscal para el desarrollo de la red vial, el Gobierno provincial de Tucumán ya fijó anteriormente su posición institucional al declinar la posibilidad de traspasar la gestión de los corredores nacionales a su órbita tras sostener que la administración central debe garantizar el mantenimiento de las trazas bajo su jurisdicción.
La iniciativa gubernamental para el próximo período fiscal contempla la financiación de obras públicas mediante una combinación de fondos del Tesoro, crédito internacional y fideicomisos. En ese marco, el artículo 67 del proyecto crea un régimen fiscal especial dirigido a quienes resulten adjudicatarios de contratos de concesión para la construcción de nuevas rutas nacionales o la ampliación de tramos existentes con posterioridad a la promulgación de la ley.
Entre las disposiciones normativas del articulado se establece que los beneficiarios "podrán optar por practicar las amortizaciones de las inversiones que realicen y afecten a la ejecución de la concesión, a partir del período fiscal de habilitación de los bienes u obra vial de que se trate". Para los bienes muebles amortizables nuevos (excluidos vehículos automotores) el cómputo se realizará "como mínimo en dos cuotas anuales, iguales y consecutivas", mientras que para las obras de infraestructura vial el plazo se determinará en "un número de cuotas anuales, iguales y consecutivas que resulte de considerar la vida útil estimada de dichas obras reducida al 50%".
Adicionalmente, el texto prevé un mecanismo de reintegro o certificado de crédito fiscal del Impuesto al Valor Agregado (IVA) por las operaciones vinculadas al contrato, y autoriza el cómputo del 100% del Impuesto sobre los Créditos y Débitos en Cuentas Bancarias abonado como pago a cuenta, aplicable en orden sucesivo a Ganancias, IVA y contribuciones patronales al SIPA. Sin embargo, el propio articulado restringe el uso de saldos no absorbidos al disponer que "el remanente no compensado no podrá ser objeto, bajo ninguna circunstancia, de compensación con otros gravámenes a cargo del contribuyente o de solicitudes de reintegro o transferencia a favor de terceros".
El despliegue de las exenciones tributarias nacionales se encuentra supeditado a la decisión de los gobiernos subnacionales. El artículo 67 especifica de manera taxativa que "la adhesión de las jurisdicciones correspondientes, en estos términos, será condición necesaria para la vigencia de los beneficios previstos en los párrafos precedentes de este artículo", condicionando los beneficios a que las provincias eliminen los impuestos locales sobre las operaciones viales.
Incluso antes de esta discusión presupuestaria, el ministro de Obras y Servicios Públicos de Tucumán, Marcelo Nazur, había confirmado que la provincia no aceptará la transferencia de la gestión ni del mantenimiento de los más de 600 kilómetros de rutas nacionales que atraviesan el territorio, mecanismo habilitado por el Ejecutivo nacional mediante el Decreto 253. El funcionario señaló que la postura del Poder Ejecutivo provincial determina que cada jurisdicción debe atender la infraestructura de su competencia, marcando una posición que difiere de los acuerdos o negociaciones entabladas por otras provincias como Santa Fe, Neuquén o Río Negro.

Más de economía